中国乳制品行业深度分析报告 市场现状、竞争格局与未来趋势
一、行业概述
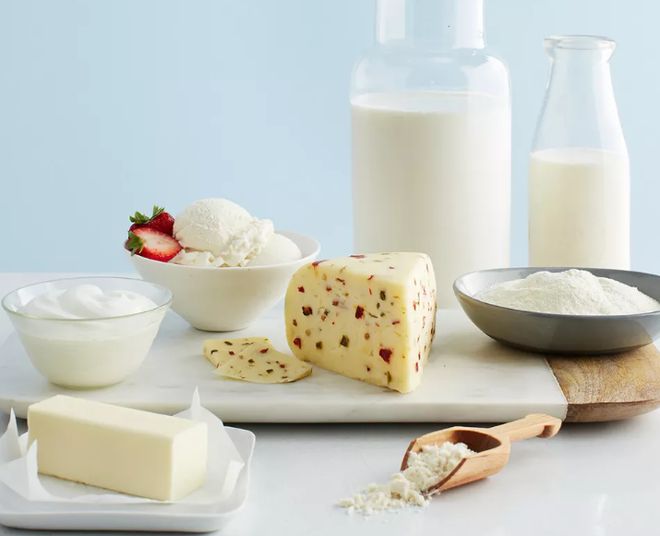
乳制品行业是以生鲜乳为主要原料,经过加工制成各类食品的产业,主要包括液态奶、奶粉、酸奶、奶酪、冰淇淋等品类。中国乳制品行业经过数十年发展,已形成从奶牛养殖、原料奶生产到加工销售的完整产业链,是关系国计民生的重要食品行业。随着消费升级和健康意识提升,乳制品行业呈现结构性增长,市场规模持续扩大。
二、市场规模与增长动力
- 市场规模:根据国家统计局数据,2022年中国乳制品产量约3118万吨,行业市场规模超过5000亿元,近五年复合增长率约5%。尽管增速放缓,但人均乳制品消费量仍远低于发达国家,增长空间可观。
- 增长动力:
- 城镇化与收入增长带动消费升级,高端化、功能化产品需求上升;
- 健康意识增强,尤其疫情后消费者更关注蛋白质摄入;
- 低温奶、奶酪等品类快速增长,成为行业新引擎;
- 渠道下沉,三四线城市及农村市场潜力释放;
- 政策支持,如“奶业振兴”计划推动产业现代化。
三、产业链分析
- 上游:奶牛养殖与原料奶供应
- 我国奶牛养殖以规模化牧场为主,但饲料成本高、环保压力大,原料奶价格波动明显;
- 进口依赖度较高,尤其是苜蓿草等饲料;
- 头部乳企通过自建牧场、参股合作等方式加强奶源控制,提升供应链稳定性。
- 中游:乳制品加工
- 液态奶占比最大(约60%),其中常温奶主导,低温奶增速较快;
- 奶粉市场集中度高,外资品牌在高端市场仍占优势,国产奶粉市场份额逐步提升;
- 酸奶、奶酪等品类创新活跃,满足多元化需求。
- 下游:销售渠道
- 现代渠道(商超、便利店)仍是主流,但电商及新零售渠道增长迅速;
- 冷链物流完善推动低温奶销售半径扩大;
- 直播带货、社区团购等新模式兴起。
四、竞争格局
- 市场集中度高:伊利、蒙牛双寡头占据常温奶市场主要份额,2022年CR2超过60%;
- 区域乳企差异化竞争:光明、新乳业、三元等聚焦低温奶、酸奶等细分市场,凭借新鲜度和本地化优势占据区域市场;
- 外资品牌:达能、雀巢等在奶粉、酸奶等领域布局,但本土化挑战较大;
- 新兴品牌:简爱、认养一头牛等借助互联网营销切入细分赛道,但面临供应链和渠道挑战。
五、消费趋势洞察
- 健康化:零添加、低糖、高蛋白产品受青睐;
- 功能化:添加益生菌、胶原蛋白等功能的乳品增长迅速;
- 零食化:奶酪棒、酸奶块等即食乳品成为新增长点;
- 个性化:定制化营养方案、小众奶(羊奶、水牛奶)兴起;
- 可持续:环保包装、低碳养殖逐渐受到关注。
六、行业挑战
- 原料奶成本波动,养殖端盈利不稳定;
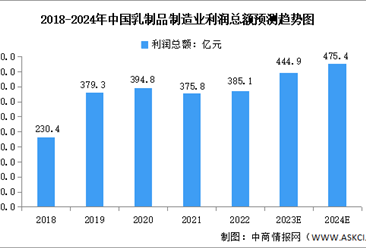
- 行业竞争激烈,价格战频发,利润空间承压;
- 食品安全信任危机仍存,监管趋严;
- 环保政策约束,牧场减排压力大;
- 人口红利减弱,新生儿数量下降影响奶粉市场。
七、未来展望与建议
- 产品创新:加大研发投入,开发符合中国消费者口味和营养需求的新品;
- 供应链优化:加强奶源基地建设,提升纵向一体化程度,平抑成本波动;
- 渠道融合:推动线上线下全渠道布局,利用数字化工具精准营销;
- 品牌建设:强化品质信任,讲好品牌故事,提升高端市场竞争力;
- 国际化布局:通过并购、合作等方式拓展海外市场,整合全球资源;
- 可持续发展:推动绿色养殖和低碳生产,响应“双碳”目标。
中国乳制品行业正从规模扩张转向高质量发展阶段,人口结构变化、消费升级和技术变革将重塑市场格局。企业需紧跟趋势,以创新驱动增长,以品质赢得信任,在激烈竞争中实现可持续发展。
如若转载,请注明出处:http://www.suyangsh.com/product/39.html
更新时间:2026-10-24 06:03:41